Domain heizpellet-heizung.de kaufen?
Wir ziehen mit dem Projekt
heizpellet-heizung.de um.
Sind Sie am Kauf der Domain
heizpellet-heizung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain heizpellet-heizung.de kaufen?
Welche Heizung ist co2 neutral?
"Welche Heizung ist CO2 neutral?" ist eine wichtige Frage, wenn es um den Umweltschutz und die Reduzierung von Treibhausgasemissionen geht. Eine Heizung, die als CO2 neutral gilt, ist beispielsweise eine Wärmepumpe, die die Umweltwärme aus der Luft, dem Wasser oder dem Erdreich nutzt, um Wärme zu erzeugen. Eine weitere CO2-neutrale Heizungsoption ist eine Biomasseheizung, die Holzpellets oder Holzscheite verbrennt und dabei nur so viel CO2 freisetzt, wie der Baum während seines Wachstums aufgenommen hat. Auch Solarthermieanlagen können als CO2 neutral betrachtet werden, da sie Sonnenenergie nutzen, um Wasser zu erwärmen. Es ist wichtig, sich für eine CO2-neutrale Heizung zu entscheiden, um einen Beitrag zum Klimaschutz zu leisten und die Umweltbelastung zu reduzieren. **
Wann braucht man IFRS?
Wann braucht man IFRS? IFRS (International Financial Reporting Standards) werden in erster Linie von börsennotierten Unternehmen benötigt, die an internationalen Märkten tätig sind oder Investoren aus verschiedenen Ländern anziehen möchten. Sie werden auch von Unternehmen benötigt, die eine bessere Vergleichbarkeit ihrer Finanzinformationen mit anderen Unternehmen weltweit erreichen möchten. Darüber hinaus können Regierungen IFRS für die Berichterstattung von staatlichen Unternehmen oder für die Einhaltung von internationalen Standards in bestimmten Branchen vorschreiben. Schließlich können Unternehmen, die sich auf eine internationale Expansion vorbereiten, von der Anwendung der IFRS profitieren, um ihre Finanzberichterstattung global auszurichten. **

Ähnliche Suchbegriffe für IFRS
Top-Angebote
Produkte zum Begriff IFRS:
-
IFRS - inkl. Arbeitshilfen online, Fachbücher von Norbert LüdenbachLüdenbach, IFRS: Training für Ausbildung und Praxis - das Standardwerk zum Thema! Praxisnah und leicht verständlich gibt der Autor eine umfassende Einführung in die IFRS-Rechnungslegung. Aus den inzwischen mehr als 4.000 Seiten IFRS-Regelungen wurden die zentralen Themen ausgewählt. Vergleiche mit dem HGB sind an geeigneter Stelle dargestellt. Alle Beispiele beruhen auf der breiten Beratungs- und Gutachtererfahrung von Dr. Norbert Lüdenbach. Ein Buch für Unternehmen, deren Berater und alle Fach- und Führungskräfte im Rechnungswesen, die von der Expertise und didaktischen Erfahrung des Autors profitieren möchten. Inhalte: Umsatzrealisierung nach IFRS 15, Leasingbilanzierung nach IFRS 16, Rückstellungen und Verbindlichkeiten, Konzernabschluss, bspw. Kaufpreisallokation und Goodwill, Bilanzierung von Finanzinstrumenten. Neu in der 9. Auflage: Conceptual Framework in der Fassung 2018, Behandlung von cloud-basierter Software (SAAS), von Untermietverhältnissen, Bürgschaften oder ähnlichen Finanzgarantien, unsicheren Steuerpositionen u.v.m. Besonders hilfreich: zahlreiche Praxisbeispiele mit detaillierten Anwendungshinweisen, Buchungsbeispiele, Online-Aufgaben im Multiple-Choice-Format, Schaubilder, über 100 Fragen in unterschiedlichen Schwierigkeitsstufen mit Antworten je Kapitel für Studierende oder Kandidaten für ein Berufsexamen. Arbeitshilfen online: E-Training und Online-Selbsttest mit Teilnahmebestätigung, Checkliste: wesentliche Abweichungen der IFRS vom HGB.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Effizienz der Kapitalmärkte durch Enforcement von IFRS, Taschenbuch von Ekaterina Lohwasser, Josef Eul Verlag, 978-3-89936-512-2Effizienz Der Kapitalmärkte Durch Enforcement Von Ifrs, Taschenbuch Von Ekaterina Lohwasser, Josef Eul Verlag, 978-3-89936-512-2, Seitenanzahl: 34453,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ATMOS Kombikessel DC25-30GSP für Holz und Pellets HeizungDie ATMOS GSP Kombikessel Die ATMOS GSP Kombikessel vereinen eine sparsame Holzheizung mit einer automatischen Pelletheizung. Im Fokus dieser Serie steht dabei – neben Effizienz und Komfort – vor allem die Platzersparnis, da beide Kesseleinheiten übereinander angeordnet sind. – variabel in der Brennstoffwahl – mit automatischer Umschaltung – mit 5.500 € Bafa förderfähig ATMOS GSP Kombikessel für Holz und Pellet Wer mit Holz preiswert heizen will, aber auch auf den Komfort einer automatischen Heizung nicht verzichten möchte, dem bieten wir mit unseren GSP Kombikessel, dazu die passende Möglichkeit. Ein großer Vorteil der ATMOS GSP Kombikessel gegenüber anderen Produkten ist der, dass die Brennkammern übereinander angeordnet sind und der Kessel dadurch nur wenig Stellplatz benötigt. Durch diese Platzersparnis sind die GSP Kessel sehr gefragt und haben sich seit der Marteinführung 2012 stark etabliert. Die GSP Serie umfasst die Kesseltypen DC25GSP und DC30GSP. Beide Kessel sind jeweils mit dem A25GSP Pelletbrenner ausgestattet und werden auf Grund ihres hohen Wirkungsgrades von über 90% und ihrer geringen Abgaswerte staatlich bezuschusst. Aktuell beträgt der Fördersatz 5.500€ (Stand 1/2017)- nähere Information erhalten Sie unter www.bafa.de und auf unserer Übersichtsseite zur Förderung zur Bafa Übersicht. Zum Aufbau: Die Basis für den Holzteil sind der DC25GSE und DC30GSE Holzvergaser. Hinter der oberen Tür befindet sich der Füllraum des Holzvergaserteils. Dieser ist (wie auch beim GSE Holzvergaser) sehr groß dimensioniert. Beide Kessel haben ein Füllvolumen von 120 dm3 und fassen Holzscheite mit bis zu 58cm Länge. Das schafft Komfort beim Holzheizen, da bei dem Befüllvorgang eine große Menge mit einmal aufgelegt werden kann. Hinter der mittleren Tür befindet sich die Brennkammer des Holzvergasers. Diese besteht aus keramischen Brennschalen, welche dem Kessel eine Langlebigkeit und hervorragenden Verbrennungswerte sichern. Wenn sich nach Jahren der Verscheiß der Keramikteile eingestellt hat und ein Austausch erforderlich ist, kann jedes einzelne Keramikteil preiswert und unkompliziert gewechselt werden. Hinter der unteren Tür befindet sich die Brennkammer des Pelletbrenners. Falls es vom Anlagenbetreiber gewünscht ist, startet dieser automatisch, wenn sich der Pufferspeicher abgekühlt hat. In Verbindung mit unserer JBR Wifi Regelung kann dieser Vorgang sogar per Telefon, Tablet oder PC aus der Ferne gesteuert werden. Ausgestattet mit Dual-Belimo Der ATMOS GSP Kombikessel hat (wie auch der GSPL und KC SPL Kombikessel) einen Belimostellantrieb der 2 Funktionen erfüllt. Zum einen fährt er die Luftzufuhr im Stückgutbetrieb auf eine reduzierte Stellung, wenn eine definierte Abgastemperatur erreicht wird. Damit wird der hohe Wirkungsgrad des Kessels sichergestellt. Bei der anderen Funktion schließt der Belimo zu 100% die selbe Luftklappe, wenn der Kessel im Pelletbetrieb ist. Dadurch gibt es keine verfälschten Abgaswerte und der Kessel kann ohne Umbaumaßnahmen eingestellt und gemessen werden. Pelletbrenner A25 GSP Der neue Atmos GSP Pelletbrenner hat im Unterschied zum normalen A25 Brenner einen Belimo – Stellmotor, welcher den Luftkanal zu 100% schließt, wenn der GSP Kessel im Holzbetrieb ist. Dadurch wird eine Luftzirkulation durch den Pelletbrenner vermieden, sodass der Kessel sofort im Holzbetrieb gemessen und eingestellt werden kann. Eine automatische Umschaltung nach Abbrand des Holzes in den Pelletbetrieb ist daher uneingeschränkt möglich. Maße der ATMOS GSP Kombikessel Maße DC25GSP DC30GSP A 1765 1765 B 1030 1030 C 680 680 D 1445 1445 E 150/152 150/152 F 430 430 G 204 204 H 1503 1503 CH 256 256 I 87 87 J 1 1/2′′ 1 1/2′′ Anschlüße Nr. Bauteil Nr. Bauteil 1. Anschluss für thermische Ablaufsicherung 24. Betriebsartenschalter 2. Anschluss für thermische Ablaufsicherung 25. Thermometer 3. oberer Reinigungsdeckel 26. Kesselthermostat 4. Kabeleinführung 27. Schacht für Regelungseinbau 5. Rauchrohranschluss 28. Rauchgasthermostat 6. Saugzuggebläse 29. Gestänge für Anheizklappe 7. mittlere Reinigungsdeckel 30. obere Türsibrale 8. unterer Reinigungsdeckel 31. Türdichtung 9. Kessel – Entleerung 32. Türdichtung 10. Kessel – Rücklauf 33. keramischer Halbmond 11. Fühlerstecker mit Kabel für Brenner 34. untere Türsibrale 12. Brennerstecker 35. große Türdichtung 13. Reservestecker 36. Pelletbrennkammer linke Seite 14. Belimo Dualstellantrieb 37. hintere Front Pelletbrennkammer 15. Frischluftklappe 38. Pelletbrennkammer rechte Seite 16. Typenschild mit Seriennummer 39. Brennkammer linke Seite 17. Anschluss Ladepumpe 40. Brennkammer rechte Seite 18. Anschluss Stromzufuhr 230V 41. Brennkammer hintere Front 19. Kabeleinführung 42. Verriegelungstaster 20. Kessel – Vorlauf 43. STB Sicherheitsthermostat 21. Anschluss Feuerzugsregler 44. Gestänge für Anheizklappe 22. Hauptschalter 45. Hebel für Anheizklappe 23. Hauptsicherung Technische Daten GSP Kombikessel AT...10799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
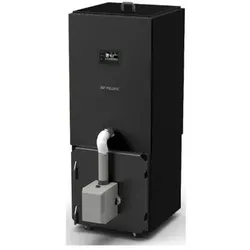
10 kW Pelletkessel Pelletheizung Heizung Zentralheizung SSP Pellets Holzheizung10 kW Pelletkessel mit Touch-Regelung Der SSP Pelletkessel sticht durch seine kompakte Bauweise und einem großem 220 Liter Vorratstank für den Brennstoff Pellets hervor. Die SSP Touch-Regelung bietet bei dieser kompakten Bauweise einen optimalen Komfort. Der SSP 10 kW Pelletkessel muss in der Regel alle 3 bis 14 Tage mit dem Brennstoff Pellets nachgefüllt werden. Die Asche kann einfach aus dem Brennraum entfernt werden. Es dürfen Pellets bis 8 mm verwendet werden. Diese Zentralheizung ist platzsparend und kann in jedem Wohngebäude oder Mehrfamilienhäuser installiert werden. Ideal für kleine Zentralheizungsräume. Die Touch-Regelung ist witterungsgeführt und ist sehr einfach zu bedienen. Meldungen werden auf einem großen Display angezeigt. Innerhalb weniger Minuten zündet der SSP Pelletkessel den Brennstoff Pellets selbstständig an. Dadurch haben Sie einen hohen komfort, sind erstmal alle wichtigen Parameter bei Ihnen eingestellt, arbeitet der Kessel selbstständig und hält die Raum- oder Warmwassetemperatur konstant aufrecht. Gegen Aufpreis ist auch optional eine Lambdasonder erhältlich. Die Lambdasonde verbessert deutlich die Verbrennung und sorgt somit für mehr effizienz in Ihrer Heizanlage. Die Sonde befindet sich meist im Rauchgasanschluss und misst den darin Restsauerstoff. Diese reguliert mit den daraus folgenden Messwerten die Luftzufuhr und sorgt somit automatisch für gute Messwerte, das erfreut sowohl die Umwelt aber auch den Schornsteinfeger. Profitieren Sie auch von eine staatlichen Förderung durch die BAFA (Bundesamt für Wirtschafts- und Ausfuhrkontrolle) mit einem Förderbetrag von mind. 3.000 EUR. Merkmale SSP: Platzsparend Ideal für kleine Heizräume BAFA Förderfähig Energieeffizienzklasse A+ (Spektrum A++ bis G) 220 Liter Pelletbehälter im Kessel integriert Touch-Regelung witterungsgeführt Inkl. Pelletbrenner und Sensoren Vorteile Touch-Regelung: Ein Regler für alle Kessel Zukunftsicher dank Updates für neue Sofrtware Funktionen zur Versorgung z.B. 1x gemischter Heizkreis, 1x Anschluss eines Raumthermostates, 1x Warmwasserbereitung, 1x Pufferspeicher Management, 1x Solaranlage (Optional), 3x zusätzliche Mischerkreise (optional), 1x Wärmeertragsberechnung Ihrer Solaranlage (Optional), 1x Füllstandsensor Technische Daten: 10 kW Leistung Wasservolumen 48 dm3 Max. Betriebsdruck 2 bar Testdruck 4 bar Temperatur Abgase Nominalleistung 140°C Durchmesser Rauchrohrabgang 133 mm Nominale Wärmeleistung Kessel 10 kW Leistungsbereich des Kessel 3-10 kW Wirkungsgrad max. Kesselleistung 92,5 % Wirkungsgrad min. Kesselleistung 90,8 % Zulassung nach EN 303-5:2012 Brenndauer bei max. Kesselleistung 56 Stunden (Bei einem Heizwert von =/>5 kWh) Einstellungsbereich Temperaturregler 50-80°C Min. Rücklauftemperatur 55°C Brennstoffart Pellets Fassungsvermögen Behälter 220 Liter Maße Füllöffnung 558x558 mm Mittlere Leistungsaufnahme 90 Watt Max. Leistungsaufnahme 430 Watt Max. Schallpegel 52 db Breite 650 mm Höhe 1658 mm Tiefe 1110 mm Gewicht 250 kg6220,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann Abschluss nach IFRS?
Der Abschluss nach IFRS (International Financial Reporting Standards) wird von Unternehmen erstellt, die entweder börsennotiert sind, international tätig sind oder sich freiwillig dazu entscheiden, diese Standards anzuwenden. Die Entscheidung, wann ein Unternehmen seinen Abschluss nach IFRS erstellt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Rechtsprechung des Landes, in dem das Unternehmen ansässig ist, den Anforderungen der Investoren oder den regulatorischen Vorgaben. In der Regel müssen Unternehmen, die nach IFRS berichten, ihre Abschlüsse jährlich erstellen. Es ist wichtig, dass Unternehmen die jeweiligen Fristen und Anforderungen für die Erstellung ihres Abschlusses nach IFRS genau kennen und einhalten, um die Transparenz und Vergleichbarkeit ihrer Finanzinformationen sicherzustellen. **
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
-
Wann Bilanzierung nach IFRS?
Die Bilanzierung nach IFRS (International Financial Reporting Standards) ist für Unternehmen verpflichtend, die entweder an einer Börse notiert sind oder internationale Investoren anziehen möchten. Diese Standards werden von der International Accounting Standards Board (IASB) festgelegt und sind darauf ausgerichtet, eine konsistente und transparente Berichterstattung über die finanzielle Lage eines Unternehmens zu gewährleisten. Unternehmen müssen die IFRS anwenden, wenn sie ihre Konzernabschlüsse erstellen, um sicherzustellen, dass sie international anerkannte Rechnungslegungsstandards einhalten. Die Einhaltung der IFRS ermöglicht es Unternehmen, ihre Finanzinformationen besser vergleichbar zu machen und das Vertrauen von Investoren und anderen Interessengruppen zu stärken. Insgesamt tragen die IFRS dazu bei, die Transparenz und Glaubwürdigkeit der Finanzberichterstattung zu verbessern. **
-
Wann ist IFRS anzuwenden?
IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die von der International Accounting Standards Board (IASB) herausgegeben werden. IFRS sind verpflichtend für die Erstellung von Abschlüssen von börsennotierten Unternehmen in vielen Ländern weltweit, einschließlich der EU. Unternehmen müssen IFRS anwenden, wenn sie an einer Börse notiert sind oder wenn sie sich dazu entscheiden, ihre Abschlüsse nach internationalen Standards zu erstellen, um die Transparenz und Vergleichbarkeit ihrer Finanzberichterstattung zu verbessern. Die Anwendung von IFRS hilft Unternehmen, Investoren und anderen Interessengruppen, die finanzielle Leistung und Position eines Unternehmens besser zu verstehen und zu bewerten. Letztendlich trägt die Anwendung von IFRS zur Stärkung des Vertrauens in die Finanzmärkte bei. **

Wann HGB wann IFRS?
Die Entscheidung, ob ein Unternehmen nach HGB oder IFRS bilanzieren sollte, hängt von verschiedenen Faktoren ab. Zum einen kann die Rechtsform des Unternehmens eine Rolle spielen, da bestimmte Rechtsformen gesetzlich zur Anwendung von HGB verpflichtet sind. Des Weiteren kann die internationale Ausrichtung des Unternehmens eine Rolle spielen, da IFRS in vielen Ländern als international anerkannter Standard gilt. Auch die Größe und Komplexität des Unternehmens sowie die Bedürfnisse der Stakeholder können bei der Entscheidung eine Rolle spielen. Letztendlich sollte die Wahl des Bilanzierungsstandards sorgfältig abgewogen werden, um den Anforderungen des Unternehmens am besten gerecht zu werden. **
Für wen gilt IFRS?
IFRS (International Financial Reporting Standards) gelten für Unternehmen, die ihre Abschlüsse nach internationalen Rechnungslegungsstandards erstellen möchten. Dies betrifft insbesondere börsennotierte Unternehmen, da sie oft international tätig sind und Investoren aus verschiedenen Ländern haben. Darüber hinaus können auch andere Unternehmen, die international agieren oder ihre Glaubwürdigkeit und Transparenz verbessern möchten, freiwillig IFRS anwenden. Insgesamt sind die IFRS darauf ausgerichtet, die Vergleichbarkeit und Verständlichkeit von Abschlüssen zu verbessern und somit das Vertrauen der Investoren und Stakeholder in die Finanzberichterstattung zu stärken. Letztendlich ist die Anwendung von IFRS jedoch von den gesetzlichen Vorschriften des jeweiligen Landes abhängig. **
Top-Angebote
Produkte zum Begriff IFRS:
-
IFRS Trainingsfälle, Fachbücher von Bernward DölleIAS/IFRS-Training für mehr Sicherheit in Praxis und Prüfung. Sowohl in der betrieblichen Praxis als auch in den Kursen zum Bilanzbuchhalter und Bilanzbuchhalter International werden heute profunde Kenntnisse der Internationalen Rechnungslegung verlangt. Anhand von 127 Fallstudien trainieren Sie die wichtigsten Probleme der IAS/IFRS-Bilanzierung und gewinnen so Sicherheit für den Einsatz in Praxis oder Prüfung. Übersichtlich aufgebaut orientiert sich das Werk weitestgehend am Rahmenlehrplan der offiziellen Bilanzbuchhalterprüfungsverordnung. Behandelt werden unter anderem die Bilanzierung von Sachanlagen, immateriellen Vermögenswerten, Vorräten, Finanzinstrumenten, latenten Steuern und Konsolidierung. Ausführliche und detailliert erläuterte Lösungen klären alle Zweifelsfragen und helfen Ihnen, die häufigsten Fehler gezielt zu vermeiden. Die 5. Auflage wurde vollständig überarbeitet.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IFRS 2026, Fachbücher von Guido Sopp, David GrünbergerDas Fachbuch "IFRS 2026" bietet eine umfassende und verständliche Einführung in die internationalen Rechnungslegungsstandards (IFRS). Es richtet sich an Fachleute aus den Bereichen Rechnungswesen, Controlling, Beratung und Prüfung, die sich mit den neuesten Entwicklungen und Anforderungen der IFRS vertraut machen möchten. Die 23. Auflage des Werkes, verfasst von Prof. Dr. Guido Sopp und Dr. David Grünberger, konzentriert sich auf die wesentlichen Kenntnisse, die für die praktische Anwendung der Standards erforderlich sind. Zahlreiche Beispiele veranschaulichen die Umsetzung der IFRS in der Praxis. Ein umfangreiches Glossar erklärt die 600 wichtigsten englischen Fachbegriffe, was die Verständlichkeit des komplexen Themas zusätzlich erhöht. Die Neuauflage berücksichtigt aktuelle Änderungen und Klarstellungen in verschiedenen Bereichen, darunter IFRS 9 und IASB-Agenda-Entscheidungen. Dieses Buch ist ein unverzichtbares Nachschlagewerk für alle, die sich mit der internationalen Finanzberichterstattung auseinandersetzen.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IFRS - inkl. Arbeitshilfen online, Fachbücher von Norbert LüdenbachLüdenbach, IFRS: Training für Ausbildung und Praxis - das Standardwerk zum Thema! Praxisnah und leicht verständlich gibt der Autor eine umfassende Einführung in die IFRS-Rechnungslegung. Aus den inzwischen mehr als 4.000 Seiten IFRS-Regelungen wurden die zentralen Themen ausgewählt. Vergleiche mit dem HGB sind an geeigneter Stelle dargestellt. Alle Beispiele beruhen auf der breiten Beratungs- und Gutachtererfahrung von Dr. Norbert Lüdenbach. Ein Buch für Unternehmen, deren Berater und alle Fach- und Führungskräfte im Rechnungswesen, die von der Expertise und didaktischen Erfahrung des Autors profitieren möchten. Inhalte: Umsatzrealisierung nach IFRS 15, Leasingbilanzierung nach IFRS 16, Rückstellungen und Verbindlichkeiten, Konzernabschluss, bspw. Kaufpreisallokation und Goodwill, Bilanzierung von Finanzinstrumenten. Neu in der 9. Auflage: Conceptual Framework in der Fassung 2018, Behandlung von cloud-basierter Software (SAAS), von Untermietverhältnissen, Bürgschaften oder ähnlichen Finanzgarantien, unsicheren Steuerpositionen u.v.m. Besonders hilfreich: zahlreiche Praxisbeispiele mit detaillierten Anwendungshinweisen, Buchungsbeispiele, Online-Aufgaben im Multiple-Choice-Format, Schaubilder, über 100 Fragen in unterschiedlichen Schwierigkeitsstufen mit Antworten je Kapitel für Studierende oder Kandidaten für ein Berufsexamen. Arbeitshilfen online: E-Training und Online-Selbsttest mit Teilnahmebestätigung, Checkliste: wesentliche Abweichungen der IFRS vom HGB.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Effizienz der Kapitalmärkte durch Enforcement von IFRS, Taschenbuch von Ekaterina Lohwasser, Josef Eul Verlag, 978-3-89936-512-2Effizienz Der Kapitalmärkte Durch Enforcement Von Ifrs, Taschenbuch Von Ekaterina Lohwasser, Josef Eul Verlag, 978-3-89936-512-2, Seitenanzahl: 34453,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Heizung ist co2 neutral?
"Welche Heizung ist CO2 neutral?" ist eine wichtige Frage, wenn es um den Umweltschutz und die Reduzierung von Treibhausgasemissionen geht. Eine Heizung, die als CO2 neutral gilt, ist beispielsweise eine Wärmepumpe, die die Umweltwärme aus der Luft, dem Wasser oder dem Erdreich nutzt, um Wärme zu erzeugen. Eine weitere CO2-neutrale Heizungsoption ist eine Biomasseheizung, die Holzpellets oder Holzscheite verbrennt und dabei nur so viel CO2 freisetzt, wie der Baum während seines Wachstums aufgenommen hat. Auch Solarthermieanlagen können als CO2 neutral betrachtet werden, da sie Sonnenenergie nutzen, um Wasser zu erwärmen. Es ist wichtig, sich für eine CO2-neutrale Heizung zu entscheiden, um einen Beitrag zum Klimaschutz zu leisten und die Umweltbelastung zu reduzieren. **
-
Wann braucht man IFRS?
Wann braucht man IFRS? IFRS (International Financial Reporting Standards) werden in erster Linie von börsennotierten Unternehmen benötigt, die an internationalen Märkten tätig sind oder Investoren aus verschiedenen Ländern anziehen möchten. Sie werden auch von Unternehmen benötigt, die eine bessere Vergleichbarkeit ihrer Finanzinformationen mit anderen Unternehmen weltweit erreichen möchten. Darüber hinaus können Regierungen IFRS für die Berichterstattung von staatlichen Unternehmen oder für die Einhaltung von internationalen Standards in bestimmten Branchen vorschreiben. Schließlich können Unternehmen, die sich auf eine internationale Expansion vorbereiten, von der Anwendung der IFRS profitieren, um ihre Finanzberichterstattung global auszurichten. **
-
Wann Abschluss nach IFRS?
Der Abschluss nach IFRS (International Financial Reporting Standards) wird von Unternehmen erstellt, die entweder börsennotiert sind, international tätig sind oder sich freiwillig dazu entscheiden, diese Standards anzuwenden. Die Entscheidung, wann ein Unternehmen seinen Abschluss nach IFRS erstellt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Rechtsprechung des Landes, in dem das Unternehmen ansässig ist, den Anforderungen der Investoren oder den regulatorischen Vorgaben. In der Regel müssen Unternehmen, die nach IFRS berichten, ihre Abschlüsse jährlich erstellen. Es ist wichtig, dass Unternehmen die jeweiligen Fristen und Anforderungen für die Erstellung ihres Abschlusses nach IFRS genau kennen und einhalten, um die Transparenz und Vergleichbarkeit ihrer Finanzinformationen sicherzustellen. **
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
Ähnliche Suchbegriffe für IFRS
-
ATMOS Kombikessel DC25-30GSP für Holz und Pellets HeizungDie ATMOS GSP Kombikessel Die ATMOS GSP Kombikessel vereinen eine sparsame Holzheizung mit einer automatischen Pelletheizung. Im Fokus dieser Serie steht dabei – neben Effizienz und Komfort – vor allem die Platzersparnis, da beide Kesseleinheiten übereinander angeordnet sind. – variabel in der Brennstoffwahl – mit automatischer Umschaltung – mit 5.500 € Bafa förderfähig ATMOS GSP Kombikessel für Holz und Pellet Wer mit Holz preiswert heizen will, aber auch auf den Komfort einer automatischen Heizung nicht verzichten möchte, dem bieten wir mit unseren GSP Kombikessel, dazu die passende Möglichkeit. Ein großer Vorteil der ATMOS GSP Kombikessel gegenüber anderen Produkten ist der, dass die Brennkammern übereinander angeordnet sind und der Kessel dadurch nur wenig Stellplatz benötigt. Durch diese Platzersparnis sind die GSP Kessel sehr gefragt und haben sich seit der Marteinführung 2012 stark etabliert. Die GSP Serie umfasst die Kesseltypen DC25GSP und DC30GSP. Beide Kessel sind jeweils mit dem A25GSP Pelletbrenner ausgestattet und werden auf Grund ihres hohen Wirkungsgrades von über 90% und ihrer geringen Abgaswerte staatlich bezuschusst. Aktuell beträgt der Fördersatz 5.500€ (Stand 1/2017)- nähere Information erhalten Sie unter www.bafa.de und auf unserer Übersichtsseite zur Förderung zur Bafa Übersicht. Zum Aufbau: Die Basis für den Holzteil sind der DC25GSE und DC30GSE Holzvergaser. Hinter der oberen Tür befindet sich der Füllraum des Holzvergaserteils. Dieser ist (wie auch beim GSE Holzvergaser) sehr groß dimensioniert. Beide Kessel haben ein Füllvolumen von 120 dm3 und fassen Holzscheite mit bis zu 58cm Länge. Das schafft Komfort beim Holzheizen, da bei dem Befüllvorgang eine große Menge mit einmal aufgelegt werden kann. Hinter der mittleren Tür befindet sich die Brennkammer des Holzvergasers. Diese besteht aus keramischen Brennschalen, welche dem Kessel eine Langlebigkeit und hervorragenden Verbrennungswerte sichern. Wenn sich nach Jahren der Verscheiß der Keramikteile eingestellt hat und ein Austausch erforderlich ist, kann jedes einzelne Keramikteil preiswert und unkompliziert gewechselt werden. Hinter der unteren Tür befindet sich die Brennkammer des Pelletbrenners. Falls es vom Anlagenbetreiber gewünscht ist, startet dieser automatisch, wenn sich der Pufferspeicher abgekühlt hat. In Verbindung mit unserer JBR Wifi Regelung kann dieser Vorgang sogar per Telefon, Tablet oder PC aus der Ferne gesteuert werden. Ausgestattet mit Dual-Belimo Der ATMOS GSP Kombikessel hat (wie auch der GSPL und KC SPL Kombikessel) einen Belimostellantrieb der 2 Funktionen erfüllt. Zum einen fährt er die Luftzufuhr im Stückgutbetrieb auf eine reduzierte Stellung, wenn eine definierte Abgastemperatur erreicht wird. Damit wird der hohe Wirkungsgrad des Kessels sichergestellt. Bei der anderen Funktion schließt der Belimo zu 100% die selbe Luftklappe, wenn der Kessel im Pelletbetrieb ist. Dadurch gibt es keine verfälschten Abgaswerte und der Kessel kann ohne Umbaumaßnahmen eingestellt und gemessen werden. Pelletbrenner A25 GSP Der neue Atmos GSP Pelletbrenner hat im Unterschied zum normalen A25 Brenner einen Belimo – Stellmotor, welcher den Luftkanal zu 100% schließt, wenn der GSP Kessel im Holzbetrieb ist. Dadurch wird eine Luftzirkulation durch den Pelletbrenner vermieden, sodass der Kessel sofort im Holzbetrieb gemessen und eingestellt werden kann. Eine automatische Umschaltung nach Abbrand des Holzes in den Pelletbetrieb ist daher uneingeschränkt möglich. Maße der ATMOS GSP Kombikessel Maße DC25GSP DC30GSP A 1765 1765 B 1030 1030 C 680 680 D 1445 1445 E 150/152 150/152 F 430 430 G 204 204 H 1503 1503 CH 256 256 I 87 87 J 1 1/2′′ 1 1/2′′ Anschlüße Nr. Bauteil Nr. Bauteil 1. Anschluss für thermische Ablaufsicherung 24. Betriebsartenschalter 2. Anschluss für thermische Ablaufsicherung 25. Thermometer 3. oberer Reinigungsdeckel 26. Kesselthermostat 4. Kabeleinführung 27. Schacht für Regelungseinbau 5. Rauchrohranschluss 28. Rauchgasthermostat 6. Saugzuggebläse 29. Gestänge für Anheizklappe 7. mittlere Reinigungsdeckel 30. obere Türsibrale 8. unterer Reinigungsdeckel 31. Türdichtung 9. Kessel – Entleerung 32. Türdichtung 10. Kessel – Rücklauf 33. keramischer Halbmond 11. Fühlerstecker mit Kabel für Brenner 34. untere Türsibrale 12. Brennerstecker 35. große Türdichtung 13. Reservestecker 36. Pelletbrennkammer linke Seite 14. Belimo Dualstellantrieb 37. hintere Front Pelletbrennkammer 15. Frischluftklappe 38. Pelletbrennkammer rechte Seite 16. Typenschild mit Seriennummer 39. Brennkammer linke Seite 17. Anschluss Ladepumpe 40. Brennkammer rechte Seite 18. Anschluss Stromzufuhr 230V 41. Brennkammer hintere Front 19. Kabeleinführung 42. Verriegelungstaster 20. Kessel – Vorlauf 43. STB Sicherheitsthermostat 21. Anschluss Feuerzugsregler 44. Gestänge für Anheizklappe 22. Hauptschalter 45. Hebel für Anheizklappe 23. Hauptsicherung Technische Daten GSP Kombikessel AT...10799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
10 kW Pelletkessel Pelletheizung Heizung Zentralheizung SSP Pellets Holzheizung10 kW Pelletkessel mit Touch-Regelung Der SSP Pelletkessel sticht durch seine kompakte Bauweise und einem großem 220 Liter Vorratstank für den Brennstoff Pellets hervor. Die SSP Touch-Regelung bietet bei dieser kompakten Bauweise einen optimalen Komfort. Der SSP 10 kW Pelletkessel muss in der Regel alle 3 bis 14 Tage mit dem Brennstoff Pellets nachgefüllt werden. Die Asche kann einfach aus dem Brennraum entfernt werden. Es dürfen Pellets bis 8 mm verwendet werden. Diese Zentralheizung ist platzsparend und kann in jedem Wohngebäude oder Mehrfamilienhäuser installiert werden. Ideal für kleine Zentralheizungsräume. Die Touch-Regelung ist witterungsgeführt und ist sehr einfach zu bedienen. Meldungen werden auf einem großen Display angezeigt. Innerhalb weniger Minuten zündet der SSP Pelletkessel den Brennstoff Pellets selbstständig an. Dadurch haben Sie einen hohen komfort, sind erstmal alle wichtigen Parameter bei Ihnen eingestellt, arbeitet der Kessel selbstständig und hält die Raum- oder Warmwassetemperatur konstant aufrecht. Gegen Aufpreis ist auch optional eine Lambdasonder erhältlich. Die Lambdasonde verbessert deutlich die Verbrennung und sorgt somit für mehr effizienz in Ihrer Heizanlage. Die Sonde befindet sich meist im Rauchgasanschluss und misst den darin Restsauerstoff. Diese reguliert mit den daraus folgenden Messwerten die Luftzufuhr und sorgt somit automatisch für gute Messwerte, das erfreut sowohl die Umwelt aber auch den Schornsteinfeger. Profitieren Sie auch von eine staatlichen Förderung durch die BAFA (Bundesamt für Wirtschafts- und Ausfuhrkontrolle) mit einem Förderbetrag von mind. 3.000 EUR. Merkmale SSP: Platzsparend Ideal für kleine Heizräume BAFA Förderfähig Energieeffizienzklasse A+ (Spektrum A++ bis G) 220 Liter Pelletbehälter im Kessel integriert Touch-Regelung witterungsgeführt Inkl. Pelletbrenner und Sensoren Vorteile Touch-Regelung: Ein Regler für alle Kessel Zukunftsicher dank Updates für neue Sofrtware Funktionen zur Versorgung z.B. 1x gemischter Heizkreis, 1x Anschluss eines Raumthermostates, 1x Warmwasserbereitung, 1x Pufferspeicher Management, 1x Solaranlage (Optional), 3x zusätzliche Mischerkreise (optional), 1x Wärmeertragsberechnung Ihrer Solaranlage (Optional), 1x Füllstandsensor Technische Daten: 10 kW Leistung Wasservolumen 48 dm3 Max. Betriebsdruck 2 bar Testdruck 4 bar Temperatur Abgase Nominalleistung 140°C Durchmesser Rauchrohrabgang 133 mm Nominale Wärmeleistung Kessel 10 kW Leistungsbereich des Kessel 3-10 kW Wirkungsgrad max. Kesselleistung 92,5 % Wirkungsgrad min. Kesselleistung 90,8 % Zulassung nach EN 303-5:2012 Brenndauer bei max. Kesselleistung 56 Stunden (Bei einem Heizwert von =/>5 kWh) Einstellungsbereich Temperaturregler 50-80°C Min. Rücklauftemperatur 55°C Brennstoffart Pellets Fassungsvermögen Behälter 220 Liter Maße Füllöffnung 558x558 mm Mittlere Leistungsaufnahme 90 Watt Max. Leistungsaufnahme 430 Watt Max. Schallpegel 52 db Breite 650 mm Höhe 1658 mm Tiefe 1110 mm Gewicht 250 kg6220,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
20 kW Pelletkessel Pelletheizung Heizung Zentralheizung SSP Pellets Holzheizung20 kW Pelletkessel mit Touch-Regelung Der SSP Pelletkessel sticht durch seine kompakte Bauweise und einem großem 240 Liter Vorratstank für den Brennstoff Pellets hervor. Die SSP Touch-Regelung bietet bei dieser kompakten Bauweise einen optimalen Komfort. Der SSP 20 kW Pelletkessel muss in der Regel alle 3 bis 14 Tage mit dem Brennstoff Pellets nachgefüllt werden. Die Asche kann einfach aus dem Brennraum entfernt werden. Es dürfen Pellets bis 8 mm verwendet werden. Diese Zentralheizung ist platzsparend und kann in jedem Wohngebäude oder Mehrfamilienhäuser installiert werden. Ideal für kleine Zentralheizungsräume. Die Touch-Regelung ist witterungsgeführt und ist sehr einfach zu bedienen. Meldungen werden auf einem großen Display angezeigt. Innerhalb weniger Minuten zündet der SSP Pelletkessel den Brennstoff Pellets selbstständig an. Dadurch haben Sie einen hohen komfort, sind erstmal alle wichtigen Parameter bei Ihnen eingestellt, arbeitet der Kessel selbstständig und hält die Raum- oder Warmwassetemperatur konstant aufrecht. Gegen Aufpreis ist auch optional eine Lambdasonder erhältlich. Die Lambdasonde verbessert deutlich die Verbrennung und sorgt somit für mehr effizienz in Ihrer Heizanlage. Die Sonde befindet sich meist im Rauchgasanschluss und misst den darin Restsauerstoff. Diese reguliert mit den daraus folgenden Messwerten die Luftzufuhr und sorgt somit automatisch für gute Messwerte, das erfreut sowohl die Umwelt aber auch den Schornsteinfeger. Profitieren Sie auch von eine staatlichen Förderung durch die BAFA (Bundesamt für Wirtschafts- und Ausfuhrkontrolle) mit einem Förderbetrag von mind. 3.000 EUR. Merkmale SSP: Platzsparend Ideal für kleine Heizräume BAFA Förderfähig Energieeffizienzklasse A+ (Spektrum A++ bis G) 240 Liter Pelletbehälter im Kessel integriert Touch-Regelung witterungsgeführt Inkl. Pelletbrenner und Sensoren Vorteile Touch-Regelung: Ein Regler für alle Kessel Zukunftsicher dank Updates für neue Sofrtware Funktionen zur Versorgung z.B. 1x gemischter Heizkreis, 1x Anschluss eines Raumthermostates, 1x Warmwasserbereitung, 1x Pufferspeicher Management, 1x Solaranlage (Optional), 3x zusätzliche Mischerkreise (optional), 1x Wärmeertragsberechnung Ihrer Solaranlage (Optional), 1x Füllstandsensor Technische Daten: 20 kW Leistung Wasservolumen 90 dm3 Max. Betriebsdruck 2 bar Testdruck 4 bar Temperatur Abgase Nominalleistung 140°C Durchmesser Rauchrohrabgang 159 mm Nominale Wärmeleistung Kessel 20 kW Leistungsbereich des Kessel 6-20 kW Wirkungsgrad max. Kesselleistung 92,5 % Wirkungsgrad min. Kesselleistung 92,4 % Zulassung nach EN 303-5:2012 Brenndauer bei max. Kesselleistung 31 Stunden (Bei einem Heizwert von =/>5 kWh) Einstellungsbereich Temperaturregler 50-80°C Min. Rücklauftemperatur 55°C Brennstoffart Pellets Fassungsvermögen Behälter 240 Liter Maße Füllöffnung 658x658 mm Mittlere Leistungsaufnahme 90 Watt Max. Leistungsaufnahme 430 Watt Max. Schallpegel 52 db Breite 752 mm Höhe 1658 mm Tiefe 1209 mm Gewicht 300 kg6729,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IFRS visuellIFRS visuell , Die IFRS in strukturierten Übersichten. Mit u.a. den grundlegenden Änderungen durch den neuen Rechnungslegungsstandard IFRS 18 sowie punktuellen Änderungen zum IFRS 9 und IFRS 19 , Tagfahrleuchten > Beleuchtung , Auflage: 10. aktualisierte und überarbeitete Auflage 2025, Erscheinungsjahr: 20250424, Redaktion: Wirtschaftsprüfungsgesellschaft, Kpmg Ag, Auflage: 25010, Auflage/Ausgabe: 10. aktualisierte und überarbeitete Auflage 2025, Seitenzahl/Blattzahl: 300, Keyword: IASB; IFRIC; IFRS; IFRS 18; International Accounting Reporting Interpretations Committee; International Accounting Standards; KPMG; Rechnungslegung, Fachschema: Bilanzrecht~Handelsrecht~International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~International (Wirtschaft)~International (Recht)~Internationales Recht~Rechnungslegung~Steuergesetz~Steuerrecht - Steuergesetz~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 20, Gewicht: 644, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Bilanzierung nach IFRS?
Die Bilanzierung nach IFRS (International Financial Reporting Standards) ist für Unternehmen verpflichtend, die entweder an einer Börse notiert sind oder internationale Investoren anziehen möchten. Diese Standards werden von der International Accounting Standards Board (IASB) festgelegt und sind darauf ausgerichtet, eine konsistente und transparente Berichterstattung über die finanzielle Lage eines Unternehmens zu gewährleisten. Unternehmen müssen die IFRS anwenden, wenn sie ihre Konzernabschlüsse erstellen, um sicherzustellen, dass sie international anerkannte Rechnungslegungsstandards einhalten. Die Einhaltung der IFRS ermöglicht es Unternehmen, ihre Finanzinformationen besser vergleichbar zu machen und das Vertrauen von Investoren und anderen Interessengruppen zu stärken. Insgesamt tragen die IFRS dazu bei, die Transparenz und Glaubwürdigkeit der Finanzberichterstattung zu verbessern. **
-
Wann ist IFRS anzuwenden?
IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die von der International Accounting Standards Board (IASB) herausgegeben werden. IFRS sind verpflichtend für die Erstellung von Abschlüssen von börsennotierten Unternehmen in vielen Ländern weltweit, einschließlich der EU. Unternehmen müssen IFRS anwenden, wenn sie an einer Börse notiert sind oder wenn sie sich dazu entscheiden, ihre Abschlüsse nach internationalen Standards zu erstellen, um die Transparenz und Vergleichbarkeit ihrer Finanzberichterstattung zu verbessern. Die Anwendung von IFRS hilft Unternehmen, Investoren und anderen Interessengruppen, die finanzielle Leistung und Position eines Unternehmens besser zu verstehen und zu bewerten. Letztendlich trägt die Anwendung von IFRS zur Stärkung des Vertrauens in die Finanzmärkte bei. **
-
Wann HGB wann IFRS?
Die Entscheidung, ob ein Unternehmen nach HGB oder IFRS bilanzieren sollte, hängt von verschiedenen Faktoren ab. Zum einen kann die Rechtsform des Unternehmens eine Rolle spielen, da bestimmte Rechtsformen gesetzlich zur Anwendung von HGB verpflichtet sind. Des Weiteren kann die internationale Ausrichtung des Unternehmens eine Rolle spielen, da IFRS in vielen Ländern als international anerkannter Standard gilt. Auch die Größe und Komplexität des Unternehmens sowie die Bedürfnisse der Stakeholder können bei der Entscheidung eine Rolle spielen. Letztendlich sollte die Wahl des Bilanzierungsstandards sorgfältig abgewogen werden, um den Anforderungen des Unternehmens am besten gerecht zu werden. **
-
Für wen gilt IFRS?
IFRS (International Financial Reporting Standards) gelten für Unternehmen, die ihre Abschlüsse nach internationalen Rechnungslegungsstandards erstellen möchten. Dies betrifft insbesondere börsennotierte Unternehmen, da sie oft international tätig sind und Investoren aus verschiedenen Ländern haben. Darüber hinaus können auch andere Unternehmen, die international agieren oder ihre Glaubwürdigkeit und Transparenz verbessern möchten, freiwillig IFRS anwenden. Insgesamt sind die IFRS darauf ausgerichtet, die Vergleichbarkeit und Verständlichkeit von Abschlüssen zu verbessern und somit das Vertrauen der Investoren und Stakeholder in die Finanzberichterstattung zu stärken. Letztendlich ist die Anwendung von IFRS jedoch von den gesetzlichen Vorschriften des jeweiligen Landes abhängig. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.