Domain heizpellet-heizung.de kaufen?
Wir ziehen mit dem Projekt
heizpellet-heizung.de um.
Sind Sie am Kauf der Domain
heizpellet-heizung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain heizpellet-heizung.de kaufen?
Welche Heizung ist co2 neutral?
"Welche Heizung ist CO2 neutral?" ist eine wichtige Frage, wenn es um den Umweltschutz und die Reduzierung von Treibhausgasemissionen geht. Eine Heizung, die als CO2 neutral gilt, ist beispielsweise eine Wärmepumpe, die die Umweltwärme aus der Luft, dem Wasser oder dem Erdreich nutzt, um Wärme zu erzeugen. Eine weitere CO2-neutrale Heizungsoption ist eine Biomasseheizung, die Holzpellets oder Holzscheite verbrennt und dabei nur so viel CO2 freisetzt, wie der Baum während seines Wachstums aufgenommen hat. Auch Solarthermieanlagen können als CO2 neutral betrachtet werden, da sie Sonnenenergie nutzen, um Wasser zu erwärmen. Es ist wichtig, sich für eine CO2-neutrale Heizung zu entscheiden, um einen Beitrag zum Klimaschutz zu leisten und die Umweltbelastung zu reduzieren. **
Was ist Biomasse Heizung?
Was ist Biomasse Heizung? Eine Biomasse Heizung ist eine Heizungsanlage, die organische Materialien wie Holzpellets, Holzreste, Stroh oder Biogas als Brennstoff verwendet. Diese nachwachsenden Rohstoffe werden verbrannt, um Wärme zu erzeugen, die dann zur Beheizung von Gebäuden oder zur Erzeugung von Warmwasser genutzt wird. Biomasse Heizungen gelten als umweltfreundliche Alternative zu fossilen Brennstoffen, da sie dazu beitragen, den CO2-Ausstoß zu reduzieren und die Abhängigkeit von nicht erneuerbaren Energieträgern zu verringern. Sie sind besonders in ländlichen Gebieten beliebt, wo Biomasse oft lokal verfügbar ist. **

Ähnliche Suchbegriffe für Betriebsprüfung
Top-Angebote
Produkte zum Begriff Betriebsprüfung:
-
ATMOS Kombikessel DC25-30GSP für Holz und Pellets HeizungDie ATMOS GSP Kombikessel Die ATMOS GSP Kombikessel vereinen eine sparsame Holzheizung mit einer automatischen Pelletheizung. Im Fokus dieser Serie steht dabei – neben Effizienz und Komfort – vor allem die Platzersparnis, da beide Kesseleinheiten übereinander angeordnet sind. – variabel in der Brennstoffwahl – mit automatischer Umschaltung – mit 5.500 € Bafa förderfähig ATMOS GSP Kombikessel für Holz und Pellet Wer mit Holz preiswert heizen will, aber auch auf den Komfort einer automatischen Heizung nicht verzichten möchte, dem bieten wir mit unseren GSP Kombikessel, dazu die passende Möglichkeit. Ein großer Vorteil der ATMOS GSP Kombikessel gegenüber anderen Produkten ist der, dass die Brennkammern übereinander angeordnet sind und der Kessel dadurch nur wenig Stellplatz benötigt. Durch diese Platzersparnis sind die GSP Kessel sehr gefragt und haben sich seit der Marteinführung 2012 stark etabliert. Die GSP Serie umfasst die Kesseltypen DC25GSP und DC30GSP. Beide Kessel sind jeweils mit dem A25GSP Pelletbrenner ausgestattet und werden auf Grund ihres hohen Wirkungsgrades von über 90% und ihrer geringen Abgaswerte staatlich bezuschusst. Aktuell beträgt der Fördersatz 5.500€ (Stand 1/2017)- nähere Information erhalten Sie unter www.bafa.de und auf unserer Übersichtsseite zur Förderung zur Bafa Übersicht. Zum Aufbau: Die Basis für den Holzteil sind der DC25GSE und DC30GSE Holzvergaser. Hinter der oberen Tür befindet sich der Füllraum des Holzvergaserteils. Dieser ist (wie auch beim GSE Holzvergaser) sehr groß dimensioniert. Beide Kessel haben ein Füllvolumen von 120 dm3 und fassen Holzscheite mit bis zu 58cm Länge. Das schafft Komfort beim Holzheizen, da bei dem Befüllvorgang eine große Menge mit einmal aufgelegt werden kann. Hinter der mittleren Tür befindet sich die Brennkammer des Holzvergasers. Diese besteht aus keramischen Brennschalen, welche dem Kessel eine Langlebigkeit und hervorragenden Verbrennungswerte sichern. Wenn sich nach Jahren der Verscheiß der Keramikteile eingestellt hat und ein Austausch erforderlich ist, kann jedes einzelne Keramikteil preiswert und unkompliziert gewechselt werden. Hinter der unteren Tür befindet sich die Brennkammer des Pelletbrenners. Falls es vom Anlagenbetreiber gewünscht ist, startet dieser automatisch, wenn sich der Pufferspeicher abgekühlt hat. In Verbindung mit unserer JBR Wifi Regelung kann dieser Vorgang sogar per Telefon, Tablet oder PC aus der Ferne gesteuert werden. Ausgestattet mit Dual-Belimo Der ATMOS GSP Kombikessel hat (wie auch der GSPL und KC SPL Kombikessel) einen Belimostellantrieb der 2 Funktionen erfüllt. Zum einen fährt er die Luftzufuhr im Stückgutbetrieb auf eine reduzierte Stellung, wenn eine definierte Abgastemperatur erreicht wird. Damit wird der hohe Wirkungsgrad des Kessels sichergestellt. Bei der anderen Funktion schließt der Belimo zu 100% die selbe Luftklappe, wenn der Kessel im Pelletbetrieb ist. Dadurch gibt es keine verfälschten Abgaswerte und der Kessel kann ohne Umbaumaßnahmen eingestellt und gemessen werden. Pelletbrenner A25 GSP Der neue Atmos GSP Pelletbrenner hat im Unterschied zum normalen A25 Brenner einen Belimo – Stellmotor, welcher den Luftkanal zu 100% schließt, wenn der GSP Kessel im Holzbetrieb ist. Dadurch wird eine Luftzirkulation durch den Pelletbrenner vermieden, sodass der Kessel sofort im Holzbetrieb gemessen und eingestellt werden kann. Eine automatische Umschaltung nach Abbrand des Holzes in den Pelletbetrieb ist daher uneingeschränkt möglich. Maße der ATMOS GSP Kombikessel Maße DC25GSP DC30GSP A 1765 1765 B 1030 1030 C 680 680 D 1445 1445 E 150/152 150/152 F 430 430 G 204 204 H 1503 1503 CH 256 256 I 87 87 J 1 1/2′′ 1 1/2′′ Anschlüße Nr. Bauteil Nr. Bauteil 1. Anschluss für thermische Ablaufsicherung 24. Betriebsartenschalter 2. Anschluss für thermische Ablaufsicherung 25. Thermometer 3. oberer Reinigungsdeckel 26. Kesselthermostat 4. Kabeleinführung 27. Schacht für Regelungseinbau 5. Rauchrohranschluss 28. Rauchgasthermostat 6. Saugzuggebläse 29. Gestänge für Anheizklappe 7. mittlere Reinigungsdeckel 30. obere Türsibrale 8. unterer Reinigungsdeckel 31. Türdichtung 9. Kessel – Entleerung 32. Türdichtung 10. Kessel – Rücklauf 33. keramischer Halbmond 11. Fühlerstecker mit Kabel für Brenner 34. untere Türsibrale 12. Brennerstecker 35. große Türdichtung 13. Reservestecker 36. Pelletbrennkammer linke Seite 14. Belimo Dualstellantrieb 37. hintere Front Pelletbrennkammer 15. Frischluftklappe 38. Pelletbrennkammer rechte Seite 16. Typenschild mit Seriennummer 39. Brennkammer linke Seite 17. Anschluss Ladepumpe 40. Brennkammer rechte Seite 18. Anschluss Stromzufuhr 230V 41. Brennkammer hintere Front 19. Kabeleinführung 42. Verriegelungstaster 20. Kessel – Vorlauf 43. STB Sicherheitsthermostat 21. Anschluss Feuerzugsregler 44. Gestänge für Anheizklappe 22. Hauptschalter 45. Hebel für Anheizklappe 23. Hauptsicherung Technische Daten GSP Kombikessel AT...10799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
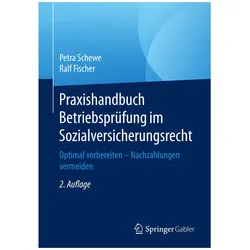
Praxishandbuch Betriebsprüfung im Sozialversicherungsrecht, Fachbücher von Ralf Fischer, Petra ScheweDas Praxishandbuch Betriebsprüfung im Sozialversicherungsrecht ist ein umfassender Leitfaden, der Arbeitgebern wertvolle Informationen zur optimalen Vorbereitung auf Betriebsprüfungen durch die Deutsche Rentenversicherung bietet. Das Buch behandelt alle relevanten Fragen und rechtlichen Hintergründe zu Themen wie Sozialversicherung, Künstlersozialversicherung und Unfallkassen. Es bietet praxisnahe Handlungsempfehlungen für den Umgang mit Unstimmigkeiten sowie rechtliche Optionen und enthält zahlreiche Fallbeispiele, die die Theorie veranschaulichen. Die zweite, überarbeitete Auflage des Handbuchs enthält ein zusätzliches Kapitel zur Künstlersozialversicherung und richtet sich an HR-Verantwortliche, Geschäftsführer, Steuerberater sowie Lehrende und Studierende in Weiterbildungseinrichtungen.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die moderne Betriebsprüfung, Fachbücher von Lars Nüdling, Uwe Olles, Georg HarleAm Beispiel des Ablaufs einer Prüfung zeigt dieses Buch konkret auf, wie eine moderne Betriebsprüfung optimal vorbereitet und gestaltet wird. Mit zahlreichen Beispielen zeigen die Autoren, wie eine Prüfung vorbereitet sein sollte, welche Unterlagen zur Verfügung gestellt werden müssen, wie diese Unterlagen aufbereitet sein sollten und welche Daten für die digitale Betriebsprüfung relevant sind und wie diese bereitgestellt werden müssen. Zusätzlich erhalten Sie einen fundierten Einblick in die Prüfmethoden, wie graphischer Reihenvergleich, Strukturanalyse, Chi-Quadrat-Test oder Benfords Law. Dieses Thema wird durch ein Kapitel über die häufig eingesetzte summarische Risikoprüfung (SRP) und die hierzu online bereitgestellten Arbeitshilfen abgerundet. Darüber hinaus befassen sich die Autoren erstmalig mit dem Thema Massendatenanalyse und Visualisierung. Die aktualisierte Neuauflage beinhaltet unter anderem das Gesetz zur Modernisierung der Betriebsprüfung. Neu ist auch eine Darstellung der verschiedenen Fachprüfungen in der Finanzverwaltung. Ausserdem ist online eine ausführliche Übersicht der Sperrfristen im Steuerrecht und zum internationalen Datenaustausch enthalten.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Sind Pellets erneuerbare Energie?
Ja, Pellets gelten als erneuerbare Energiequelle, da sie aus nachwachsenden Rohstoffen wie Holz hergestellt werden. Sie tragen zur Reduzierung von Treibhausgasemissionen bei und sind eine nachhaltige Alternative zu fossilen Brennstoffen. **
-
Wird eine Betriebsprüfung angekündigt?
Wird eine Betriebsprüfung angekündigt? In der Regel wird eine Betriebsprüfung nicht im Voraus angekündigt, um sicherzustellen, dass die Prüfung objektiv und unvoreingenommen durchgeführt wird. Die Finanzbehörden können jedoch im Vorfeld eine Ankündigung senden, um Unterlagen anzufordern oder einen Termin zu vereinbaren. Es ist wichtig, alle erforderlichen Unterlagen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. Letztendlich liegt es im Ermessen der Finanzbehörden, ob sie eine Betriebsprüfung ankündigen oder nicht. **
-
Ist Biomasse eine erneuerbare Energie?
Ist Biomasse eine erneuerbare Energie? Biomasse wird aus organischen Materialien wie Holz, Pflanzenabfällen und tierischen Abfällen gewonnen, die kontinuierlich nachwachsen oder sich regenerieren können. Daher gilt Biomasse als erneuerbare Energiequelle. Die Nutzung von Biomasse zur Energieerzeugung trägt dazu bei, den Verbrauch von fossilen Brennstoffen zu reduzieren und die Treibhausgasemissionen zu verringern. Allerdings ist es wichtig, nachhaltige Praktiken bei der Biomasseproduktion und -nutzung zu fördern, um negative Umweltauswirkungen zu minimieren. Insgesamt kann Biomasse eine wichtige Rolle bei der Umstellung auf eine nachhaltige Energieversorgung spielen. **
-
Was ist Biomasse erneuerbare Energie?
Biomasse erneuerbare Energie bezieht sich auf die Energie, die aus organischen Materialien wie Holz, Pflanzenresten, landwirtschaftlichen Abfällen oder tierischen Exkrementen gewonnen wird. Diese Materialien werden verbrannt, vergast oder fermentiert, um Wärme, Strom oder Treibstoffe zu erzeugen. Biomasse ist eine nachhaltige Energiequelle, da die organischen Materialien kontinuierlich nachwachsen können. Durch die Nutzung von Biomasse als erneuerbare Energiequelle können wir dazu beitragen, den Verbrauch von fossilen Brennstoffen zu reduzieren und die Umweltbelastung zu verringern. Was sind einige Beispiele für Biomasse, die zur Erzeugung erneuerbarer Energie genutzt werden können? **
Wann bekommt man eine Betriebsprüfung?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Es gibt verschiedene Gründe, warum ein Unternehmen eine Betriebsprüfung erhalten kann, wie zum Beispiel Unstimmigkeiten in den Steuererklärungen, auffällige Veränderungen in den Geschäftszahlen oder Stichprobenprüfungen. Unternehmen können auch zufällig ausgewählt werden, um eine Betriebsprüfung zu erhalten. In jedem Fall ist es wichtig, alle erforderlichen Unterlagen und Informationen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. **
Was ist eine Betriebsprüfung Finanzamt?
Eine Betriebsprüfung Finanzamt ist eine Überprüfung der steuerlichen Angelegenheiten eines Unternehmens durch das Finanzamt. Dabei werden die steuerlichen Pflichten und Angaben des Unternehmens auf Richtigkeit und Vollständigkeit überprüft. Ziel ist es, mögliche Steuervergehen aufzudecken und sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. Die Betriebsprüfung kann sowohl angekündigt als auch unangekündigt erfolgen und kann verschiedene Bereiche wie Umsatzsteuer, Einkommensteuer oder Gewerbesteuer umfassen. Unternehmen sollten daher ihre steuerlichen Unterlagen sorgfältig aufbewahren und regelmäßig prüfen, um sich auf eine Betriebsprüfung vorzubereiten. **
Top-Angebote
Produkte zum Begriff Betriebsprüfung:
-
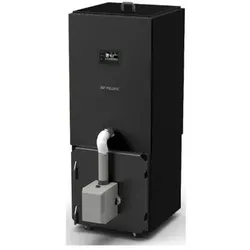
10 kW Pelletkessel Pelletheizung Heizung Zentralheizung SSP Pellets Holzheizung10 kW Pelletkessel mit Touch-Regelung Der SSP Pelletkessel sticht durch seine kompakte Bauweise und einem großem 220 Liter Vorratstank für den Brennstoff Pellets hervor. Die SSP Touch-Regelung bietet bei dieser kompakten Bauweise einen optimalen Komfort. Der SSP 10 kW Pelletkessel muss in der Regel alle 3 bis 14 Tage mit dem Brennstoff Pellets nachgefüllt werden. Die Asche kann einfach aus dem Brennraum entfernt werden. Es dürfen Pellets bis 8 mm verwendet werden. Diese Zentralheizung ist platzsparend und kann in jedem Wohngebäude oder Mehrfamilienhäuser installiert werden. Ideal für kleine Zentralheizungsräume. Die Touch-Regelung ist witterungsgeführt und ist sehr einfach zu bedienen. Meldungen werden auf einem großen Display angezeigt. Innerhalb weniger Minuten zündet der SSP Pelletkessel den Brennstoff Pellets selbstständig an. Dadurch haben Sie einen hohen komfort, sind erstmal alle wichtigen Parameter bei Ihnen eingestellt, arbeitet der Kessel selbstständig und hält die Raum- oder Warmwassetemperatur konstant aufrecht. Gegen Aufpreis ist auch optional eine Lambdasonder erhältlich. Die Lambdasonde verbessert deutlich die Verbrennung und sorgt somit für mehr effizienz in Ihrer Heizanlage. Die Sonde befindet sich meist im Rauchgasanschluss und misst den darin Restsauerstoff. Diese reguliert mit den daraus folgenden Messwerten die Luftzufuhr und sorgt somit automatisch für gute Messwerte, das erfreut sowohl die Umwelt aber auch den Schornsteinfeger. Profitieren Sie auch von eine staatlichen Förderung durch die BAFA (Bundesamt für Wirtschafts- und Ausfuhrkontrolle) mit einem Förderbetrag von mind. 3.000 EUR. Merkmale SSP: Platzsparend Ideal für kleine Heizräume BAFA Förderfähig Energieeffizienzklasse A+ (Spektrum A++ bis G) 220 Liter Pelletbehälter im Kessel integriert Touch-Regelung witterungsgeführt Inkl. Pelletbrenner und Sensoren Vorteile Touch-Regelung: Ein Regler für alle Kessel Zukunftsicher dank Updates für neue Sofrtware Funktionen zur Versorgung z.B. 1x gemischter Heizkreis, 1x Anschluss eines Raumthermostates, 1x Warmwasserbereitung, 1x Pufferspeicher Management, 1x Solaranlage (Optional), 3x zusätzliche Mischerkreise (optional), 1x Wärmeertragsberechnung Ihrer Solaranlage (Optional), 1x Füllstandsensor Technische Daten: 10 kW Leistung Wasservolumen 48 dm3 Max. Betriebsdruck 2 bar Testdruck 4 bar Temperatur Abgase Nominalleistung 140°C Durchmesser Rauchrohrabgang 133 mm Nominale Wärmeleistung Kessel 10 kW Leistungsbereich des Kessel 3-10 kW Wirkungsgrad max. Kesselleistung 92,5 % Wirkungsgrad min. Kesselleistung 90,8 % Zulassung nach EN 303-5:2012 Brenndauer bei max. Kesselleistung 56 Stunden (Bei einem Heizwert von =/>5 kWh) Einstellungsbereich Temperaturregler 50-80°C Min. Rücklauftemperatur 55°C Brennstoffart Pellets Fassungsvermögen Behälter 220 Liter Maße Füllöffnung 558x558 mm Mittlere Leistungsaufnahme 90 Watt Max. Leistungsaufnahme 430 Watt Max. Schallpegel 52 db Breite 650 mm Höhe 1658 mm Tiefe 1110 mm Gewicht 250 kg6220,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
20 kW Pelletkessel Pelletheizung Heizung Zentralheizung SSP Pellets Holzheizung20 kW Pelletkessel mit Touch-Regelung Der SSP Pelletkessel sticht durch seine kompakte Bauweise und einem großem 240 Liter Vorratstank für den Brennstoff Pellets hervor. Die SSP Touch-Regelung bietet bei dieser kompakten Bauweise einen optimalen Komfort. Der SSP 20 kW Pelletkessel muss in der Regel alle 3 bis 14 Tage mit dem Brennstoff Pellets nachgefüllt werden. Die Asche kann einfach aus dem Brennraum entfernt werden. Es dürfen Pellets bis 8 mm verwendet werden. Diese Zentralheizung ist platzsparend und kann in jedem Wohngebäude oder Mehrfamilienhäuser installiert werden. Ideal für kleine Zentralheizungsräume. Die Touch-Regelung ist witterungsgeführt und ist sehr einfach zu bedienen. Meldungen werden auf einem großen Display angezeigt. Innerhalb weniger Minuten zündet der SSP Pelletkessel den Brennstoff Pellets selbstständig an. Dadurch haben Sie einen hohen komfort, sind erstmal alle wichtigen Parameter bei Ihnen eingestellt, arbeitet der Kessel selbstständig und hält die Raum- oder Warmwassetemperatur konstant aufrecht. Gegen Aufpreis ist auch optional eine Lambdasonder erhältlich. Die Lambdasonde verbessert deutlich die Verbrennung und sorgt somit für mehr effizienz in Ihrer Heizanlage. Die Sonde befindet sich meist im Rauchgasanschluss und misst den darin Restsauerstoff. Diese reguliert mit den daraus folgenden Messwerten die Luftzufuhr und sorgt somit automatisch für gute Messwerte, das erfreut sowohl die Umwelt aber auch den Schornsteinfeger. Profitieren Sie auch von eine staatlichen Förderung durch die BAFA (Bundesamt für Wirtschafts- und Ausfuhrkontrolle) mit einem Förderbetrag von mind. 3.000 EUR. Merkmale SSP: Platzsparend Ideal für kleine Heizräume BAFA Förderfähig Energieeffizienzklasse A+ (Spektrum A++ bis G) 240 Liter Pelletbehälter im Kessel integriert Touch-Regelung witterungsgeführt Inkl. Pelletbrenner und Sensoren Vorteile Touch-Regelung: Ein Regler für alle Kessel Zukunftsicher dank Updates für neue Sofrtware Funktionen zur Versorgung z.B. 1x gemischter Heizkreis, 1x Anschluss eines Raumthermostates, 1x Warmwasserbereitung, 1x Pufferspeicher Management, 1x Solaranlage (Optional), 3x zusätzliche Mischerkreise (optional), 1x Wärmeertragsberechnung Ihrer Solaranlage (Optional), 1x Füllstandsensor Technische Daten: 20 kW Leistung Wasservolumen 90 dm3 Max. Betriebsdruck 2 bar Testdruck 4 bar Temperatur Abgase Nominalleistung 140°C Durchmesser Rauchrohrabgang 159 mm Nominale Wärmeleistung Kessel 20 kW Leistungsbereich des Kessel 6-20 kW Wirkungsgrad max. Kesselleistung 92,5 % Wirkungsgrad min. Kesselleistung 92,4 % Zulassung nach EN 303-5:2012 Brenndauer bei max. Kesselleistung 31 Stunden (Bei einem Heizwert von =/>5 kWh) Einstellungsbereich Temperaturregler 50-80°C Min. Rücklauftemperatur 55°C Brennstoffart Pellets Fassungsvermögen Behälter 240 Liter Maße Füllöffnung 658x658 mm Mittlere Leistungsaufnahme 90 Watt Max. Leistungsaufnahme 430 Watt Max. Schallpegel 52 db Breite 752 mm Höhe 1658 mm Tiefe 1209 mm Gewicht 300 kg6729,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ATMOS Kombikessel DC25-30GSP für Holz und Pellets HeizungDie ATMOS GSP Kombikessel Die ATMOS GSP Kombikessel vereinen eine sparsame Holzheizung mit einer automatischen Pelletheizung. Im Fokus dieser Serie steht dabei – neben Effizienz und Komfort – vor allem die Platzersparnis, da beide Kesseleinheiten übereinander angeordnet sind. – variabel in der Brennstoffwahl – mit automatischer Umschaltung – mit 5.500 € Bafa förderfähig ATMOS GSP Kombikessel für Holz und Pellet Wer mit Holz preiswert heizen will, aber auch auf den Komfort einer automatischen Heizung nicht verzichten möchte, dem bieten wir mit unseren GSP Kombikessel, dazu die passende Möglichkeit. Ein großer Vorteil der ATMOS GSP Kombikessel gegenüber anderen Produkten ist der, dass die Brennkammern übereinander angeordnet sind und der Kessel dadurch nur wenig Stellplatz benötigt. Durch diese Platzersparnis sind die GSP Kessel sehr gefragt und haben sich seit der Marteinführung 2012 stark etabliert. Die GSP Serie umfasst die Kesseltypen DC25GSP und DC30GSP. Beide Kessel sind jeweils mit dem A25GSP Pelletbrenner ausgestattet und werden auf Grund ihres hohen Wirkungsgrades von über 90% und ihrer geringen Abgaswerte staatlich bezuschusst. Aktuell beträgt der Fördersatz 5.500€ (Stand 1/2017)- nähere Information erhalten Sie unter www.bafa.de und auf unserer Übersichtsseite zur Förderung zur Bafa Übersicht. Zum Aufbau: Die Basis für den Holzteil sind der DC25GSE und DC30GSE Holzvergaser. Hinter der oberen Tür befindet sich der Füllraum des Holzvergaserteils. Dieser ist (wie auch beim GSE Holzvergaser) sehr groß dimensioniert. Beide Kessel haben ein Füllvolumen von 120 dm3 und fassen Holzscheite mit bis zu 58cm Länge. Das schafft Komfort beim Holzheizen, da bei dem Befüllvorgang eine große Menge mit einmal aufgelegt werden kann. Hinter der mittleren Tür befindet sich die Brennkammer des Holzvergasers. Diese besteht aus keramischen Brennschalen, welche dem Kessel eine Langlebigkeit und hervorragenden Verbrennungswerte sichern. Wenn sich nach Jahren der Verscheiß der Keramikteile eingestellt hat und ein Austausch erforderlich ist, kann jedes einzelne Keramikteil preiswert und unkompliziert gewechselt werden. Hinter der unteren Tür befindet sich die Brennkammer des Pelletbrenners. Falls es vom Anlagenbetreiber gewünscht ist, startet dieser automatisch, wenn sich der Pufferspeicher abgekühlt hat. In Verbindung mit unserer JBR Wifi Regelung kann dieser Vorgang sogar per Telefon, Tablet oder PC aus der Ferne gesteuert werden. Ausgestattet mit Dual-Belimo Der ATMOS GSP Kombikessel hat (wie auch der GSPL und KC SPL Kombikessel) einen Belimostellantrieb der 2 Funktionen erfüllt. Zum einen fährt er die Luftzufuhr im Stückgutbetrieb auf eine reduzierte Stellung, wenn eine definierte Abgastemperatur erreicht wird. Damit wird der hohe Wirkungsgrad des Kessels sichergestellt. Bei der anderen Funktion schließt der Belimo zu 100% die selbe Luftklappe, wenn der Kessel im Pelletbetrieb ist. Dadurch gibt es keine verfälschten Abgaswerte und der Kessel kann ohne Umbaumaßnahmen eingestellt und gemessen werden. Pelletbrenner A25 GSP Der neue Atmos GSP Pelletbrenner hat im Unterschied zum normalen A25 Brenner einen Belimo – Stellmotor, welcher den Luftkanal zu 100% schließt, wenn der GSP Kessel im Holzbetrieb ist. Dadurch wird eine Luftzirkulation durch den Pelletbrenner vermieden, sodass der Kessel sofort im Holzbetrieb gemessen und eingestellt werden kann. Eine automatische Umschaltung nach Abbrand des Holzes in den Pelletbetrieb ist daher uneingeschränkt möglich. Maße der ATMOS GSP Kombikessel Maße DC25GSP DC30GSP A 1765 1765 B 1030 1030 C 680 680 D 1445 1445 E 150/152 150/152 F 430 430 G 204 204 H 1503 1503 CH 256 256 I 87 87 J 1 1/2′′ 1 1/2′′ Anschlüße Nr. Bauteil Nr. Bauteil 1. Anschluss für thermische Ablaufsicherung 24. Betriebsartenschalter 2. Anschluss für thermische Ablaufsicherung 25. Thermometer 3. oberer Reinigungsdeckel 26. Kesselthermostat 4. Kabeleinführung 27. Schacht für Regelungseinbau 5. Rauchrohranschluss 28. Rauchgasthermostat 6. Saugzuggebläse 29. Gestänge für Anheizklappe 7. mittlere Reinigungsdeckel 30. obere Türsibrale 8. unterer Reinigungsdeckel 31. Türdichtung 9. Kessel – Entleerung 32. Türdichtung 10. Kessel – Rücklauf 33. keramischer Halbmond 11. Fühlerstecker mit Kabel für Brenner 34. untere Türsibrale 12. Brennerstecker 35. große Türdichtung 13. Reservestecker 36. Pelletbrennkammer linke Seite 14. Belimo Dualstellantrieb 37. hintere Front Pelletbrennkammer 15. Frischluftklappe 38. Pelletbrennkammer rechte Seite 16. Typenschild mit Seriennummer 39. Brennkammer linke Seite 17. Anschluss Ladepumpe 40. Brennkammer rechte Seite 18. Anschluss Stromzufuhr 230V 41. Brennkammer hintere Front 19. Kabeleinführung 42. Verriegelungstaster 20. Kessel – Vorlauf 43. STB Sicherheitsthermostat 21. Anschluss Feuerzugsregler 44. Gestänge für Anheizklappe 22. Hauptschalter 45. Hebel für Anheizklappe 23. Hauptsicherung Technische Daten GSP Kombikessel AT...10799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Heizung ist co2 neutral?
"Welche Heizung ist CO2 neutral?" ist eine wichtige Frage, wenn es um den Umweltschutz und die Reduzierung von Treibhausgasemissionen geht. Eine Heizung, die als CO2 neutral gilt, ist beispielsweise eine Wärmepumpe, die die Umweltwärme aus der Luft, dem Wasser oder dem Erdreich nutzt, um Wärme zu erzeugen. Eine weitere CO2-neutrale Heizungsoption ist eine Biomasseheizung, die Holzpellets oder Holzscheite verbrennt und dabei nur so viel CO2 freisetzt, wie der Baum während seines Wachstums aufgenommen hat. Auch Solarthermieanlagen können als CO2 neutral betrachtet werden, da sie Sonnenenergie nutzen, um Wasser zu erwärmen. Es ist wichtig, sich für eine CO2-neutrale Heizung zu entscheiden, um einen Beitrag zum Klimaschutz zu leisten und die Umweltbelastung zu reduzieren. **
-
Was ist Biomasse Heizung?
Was ist Biomasse Heizung? Eine Biomasse Heizung ist eine Heizungsanlage, die organische Materialien wie Holzpellets, Holzreste, Stroh oder Biogas als Brennstoff verwendet. Diese nachwachsenden Rohstoffe werden verbrannt, um Wärme zu erzeugen, die dann zur Beheizung von Gebäuden oder zur Erzeugung von Warmwasser genutzt wird. Biomasse Heizungen gelten als umweltfreundliche Alternative zu fossilen Brennstoffen, da sie dazu beitragen, den CO2-Ausstoß zu reduzieren und die Abhängigkeit von nicht erneuerbaren Energieträgern zu verringern. Sie sind besonders in ländlichen Gebieten beliebt, wo Biomasse oft lokal verfügbar ist. **
-
Sind Pellets erneuerbare Energie?
Ja, Pellets gelten als erneuerbare Energiequelle, da sie aus nachwachsenden Rohstoffen wie Holz hergestellt werden. Sie tragen zur Reduzierung von Treibhausgasemissionen bei und sind eine nachhaltige Alternative zu fossilen Brennstoffen. **
-
Wird eine Betriebsprüfung angekündigt?
Wird eine Betriebsprüfung angekündigt? In der Regel wird eine Betriebsprüfung nicht im Voraus angekündigt, um sicherzustellen, dass die Prüfung objektiv und unvoreingenommen durchgeführt wird. Die Finanzbehörden können jedoch im Vorfeld eine Ankündigung senden, um Unterlagen anzufordern oder einen Termin zu vereinbaren. Es ist wichtig, alle erforderlichen Unterlagen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. Letztendlich liegt es im Ermessen der Finanzbehörden, ob sie eine Betriebsprüfung ankündigen oder nicht. **
Ähnliche Suchbegriffe für Betriebsprüfung
-
Praxishandbuch Betriebsprüfung im Sozialversicherungsrecht, Fachbücher von Ralf Fischer, Petra ScheweDas Praxishandbuch Betriebsprüfung im Sozialversicherungsrecht ist ein umfassender Leitfaden, der Arbeitgebern wertvolle Informationen zur optimalen Vorbereitung auf Betriebsprüfungen durch die Deutsche Rentenversicherung bietet. Das Buch behandelt alle relevanten Fragen und rechtlichen Hintergründe zu Themen wie Sozialversicherung, Künstlersozialversicherung und Unfallkassen. Es bietet praxisnahe Handlungsempfehlungen für den Umgang mit Unstimmigkeiten sowie rechtliche Optionen und enthält zahlreiche Fallbeispiele, die die Theorie veranschaulichen. Die zweite, überarbeitete Auflage des Handbuchs enthält ein zusätzliches Kapitel zur Künstlersozialversicherung und richtet sich an HR-Verantwortliche, Geschäftsführer, Steuerberater sowie Lehrende und Studierende in Weiterbildungseinrichtungen.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die moderne Betriebsprüfung, Fachbücher von Lars Nüdling, Uwe Olles, Georg HarleAm Beispiel des Ablaufs einer Prüfung zeigt dieses Buch konkret auf, wie eine moderne Betriebsprüfung optimal vorbereitet und gestaltet wird. Mit zahlreichen Beispielen zeigen die Autoren, wie eine Prüfung vorbereitet sein sollte, welche Unterlagen zur Verfügung gestellt werden müssen, wie diese Unterlagen aufbereitet sein sollten und welche Daten für die digitale Betriebsprüfung relevant sind und wie diese bereitgestellt werden müssen. Zusätzlich erhalten Sie einen fundierten Einblick in die Prüfmethoden, wie graphischer Reihenvergleich, Strukturanalyse, Chi-Quadrat-Test oder Benfords Law. Dieses Thema wird durch ein Kapitel über die häufig eingesetzte summarische Risikoprüfung (SRP) und die hierzu online bereitgestellten Arbeitshilfen abgerundet. Darüber hinaus befassen sich die Autoren erstmalig mit dem Thema Massendatenanalyse und Visualisierung. Die aktualisierte Neuauflage beinhaltet unter anderem das Gesetz zur Modernisierung der Betriebsprüfung. Neu ist auch eine Darstellung der verschiedenen Fachprüfungen in der Finanzverwaltung. Ausserdem ist online eine ausführliche Übersicht der Sperrfristen im Steuerrecht und zum internationalen Datenaustausch enthalten.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
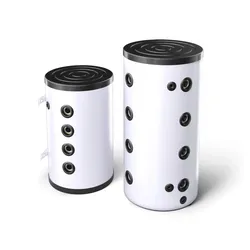
Wärmepumpen Puffer Pufferspeicher 30-100 L Trennspeicher Heizung wandhängend WärmeTesy Wärmepumpen Trennspeicher 30-100 Liter wandhängend Unsere kleinen Pufferspeicher bieten eine effiziente Lösung für Wärmepumpensysteme. Erhältlich in den Größen 30 L Slim, 50 L Slim, 80 L und 100 L, sind sie ideal für die vertikale Wandmontage geeignet. Produktvorteile: Nicht emaillierte Pufferspeicher : Speziell entwickelt für Wärmepumpensysteme. INSUTECH-Technologie : Sorgt für eine hocheffiziente Isolierung und erhält die Temperatur des Fluids. Metallanschlüsse : G1 1⁄2” Anschlüsse für einen hohen Durchfluss. 4 Ein- und Auslässe : Für den Anschluss an zwei Wärmequellen (Modelle 50 L, 80 L und 100 L P2). 2 Ein- und Auslässe : Für die Modelle 30 L, 50 L und 100 L P1. Thermosensor : Option für Heizstabinstallation : Flexibilität bei der Nutzung. 2 Öffnungen : Für die Modelle 50 L, 80 L und 100 L P2. 1 Öffnung : Für die Modelle 30 L Integrierte Montageplatte : Für eine einfache vertikale Wandmontage. AV-Öffnung : Für zusätzliche Funktionalität. Betriebsdruck : Bis zu 6 bar. Optionale Anti-Kondensations-Isolierung : An den Anschlüssen. Ästhetisches Design : Weißes Metallgehäuse für eine ansprechende Optik. Hydraulische Weiche für Wärmepumpensysteme Die hydraulische Weiche ist ein wesentliches Element in Wärmepumpensystemen, das für die effiziente Verteilung und den Ausgleich des Heizungswassers sorgt. Sie ermöglicht die Trennung des Primär- und Sekundärkreislaufs, was zu einer stabileren und effizienteren Systemleistung führt. Hauptmerkmale: Effiziente Wärmeverteilung : Sorgt für eine gleichmäßige Verteilung der Wärme im gesamten System. Trennung der Kreisläufe : Ermöglicht die unabhängige Regelung des Primär- und Sekundärkreislaufs. Stabilisierung des Systems : Verhindert Druckschwankungen und sorgt für einen konstanten Durchfluss. Energieeinsparung : Optimiert die Leistung der Wärmepumpe und reduziert den Energieverbrauch. Einfache Integration : Kann problemlos in bestehende Heizsysteme integriert werden. Die hydraulische Weiche ist somit ein unverzichtbares Bauteil für die Optimierung der Effizienz und Leistung von Wärmepumpensystemen. Technische Daten: Eigenschaft Details Produkt Pufferspeicher für Wärmepumpen Kapazität 30 – 100 Liter Funktion Hydraulische Weiche Material Unemaillierter Pufferspeicher Montage Vertikale Wandmontage Betriebsdruck Bis zu 6 bar Verkleidung Weißer Blechmantel Hersteller Tesy Stand 07/2024315,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umwelttechnik, Erneuerbare Energie, Nachhaltigkeit, Taschenbuch von Oswald Greiner, Tredition, 978-3-384-30008-9Umwelttechnik, Erneuerbare Energie, Nachhaltigkeit, Taschenbuch Von Oswald Greiner, Tredition, 978-3-384-30008-9, Seitenanzahl: 14820,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Biomasse eine erneuerbare Energie?
Ist Biomasse eine erneuerbare Energie? Biomasse wird aus organischen Materialien wie Holz, Pflanzenabfällen und tierischen Abfällen gewonnen, die kontinuierlich nachwachsen oder sich regenerieren können. Daher gilt Biomasse als erneuerbare Energiequelle. Die Nutzung von Biomasse zur Energieerzeugung trägt dazu bei, den Verbrauch von fossilen Brennstoffen zu reduzieren und die Treibhausgasemissionen zu verringern. Allerdings ist es wichtig, nachhaltige Praktiken bei der Biomasseproduktion und -nutzung zu fördern, um negative Umweltauswirkungen zu minimieren. Insgesamt kann Biomasse eine wichtige Rolle bei der Umstellung auf eine nachhaltige Energieversorgung spielen. **
-
Was ist Biomasse erneuerbare Energie?
Biomasse erneuerbare Energie bezieht sich auf die Energie, die aus organischen Materialien wie Holz, Pflanzenresten, landwirtschaftlichen Abfällen oder tierischen Exkrementen gewonnen wird. Diese Materialien werden verbrannt, vergast oder fermentiert, um Wärme, Strom oder Treibstoffe zu erzeugen. Biomasse ist eine nachhaltige Energiequelle, da die organischen Materialien kontinuierlich nachwachsen können. Durch die Nutzung von Biomasse als erneuerbare Energiequelle können wir dazu beitragen, den Verbrauch von fossilen Brennstoffen zu reduzieren und die Umweltbelastung zu verringern. Was sind einige Beispiele für Biomasse, die zur Erzeugung erneuerbarer Energie genutzt werden können? **
-
Wann bekommt man eine Betriebsprüfung?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Es gibt verschiedene Gründe, warum ein Unternehmen eine Betriebsprüfung erhalten kann, wie zum Beispiel Unstimmigkeiten in den Steuererklärungen, auffällige Veränderungen in den Geschäftszahlen oder Stichprobenprüfungen. Unternehmen können auch zufällig ausgewählt werden, um eine Betriebsprüfung zu erhalten. In jedem Fall ist es wichtig, alle erforderlichen Unterlagen und Informationen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. **
-
Was ist eine Betriebsprüfung Finanzamt?
Eine Betriebsprüfung Finanzamt ist eine Überprüfung der steuerlichen Angelegenheiten eines Unternehmens durch das Finanzamt. Dabei werden die steuerlichen Pflichten und Angaben des Unternehmens auf Richtigkeit und Vollständigkeit überprüft. Ziel ist es, mögliche Steuervergehen aufzudecken und sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. Die Betriebsprüfung kann sowohl angekündigt als auch unangekündigt erfolgen und kann verschiedene Bereiche wie Umsatzsteuer, Einkommensteuer oder Gewerbesteuer umfassen. Unternehmen sollten daher ihre steuerlichen Unterlagen sorgfältig aufbewahren und regelmäßig prüfen, um sich auf eine Betriebsprüfung vorzubereiten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.